La loi Malraux est un dispositif fiscal destiné à encourager la restauration de biens immobiliers anciens situés dans des secteurs protégés. Créée par la loi du 4 août 1962 à l’initiative d’André Malraux, alors ministre de la Culture, elle vise à préserver le patrimoine architectural français tout en favorisant la rénovation de certains immeubles anciens. À l’origine, cette loi avait pour objectif de lutter contre la dégradation des centres historiques et de préserver des quartiers présentant un intérêt patrimonial important. Aujourd’hui encore, ce mécanisme occupe une place particulière dans l’investissement immobilier ancien.
Contrairement à d’autres dispositifs fiscaux liés à l’immobilier, la loi Malraux ne concerne pas la construction de logements neufs. Elle s’adresse uniquement aux opérations de restauration réalisées sur des immeubles situés dans des zones précisément définies par la réglementation. En parallèle, elle permet aux propriétaires de bénéficier d’une réduction d’impôt sous certaines conditions.
La loi Malraux attire principalement les investisseurs souhaitant participer à la préservation du patrimoine tout en bénéficiant d’un avantage fiscal. Toutefois, son fonctionnement repose sur des règles strictes qu’il est important de connaître avant de se lancer dans un projet immobilier de ce type.
Quels biens sont concernés par la loi Malraux ?
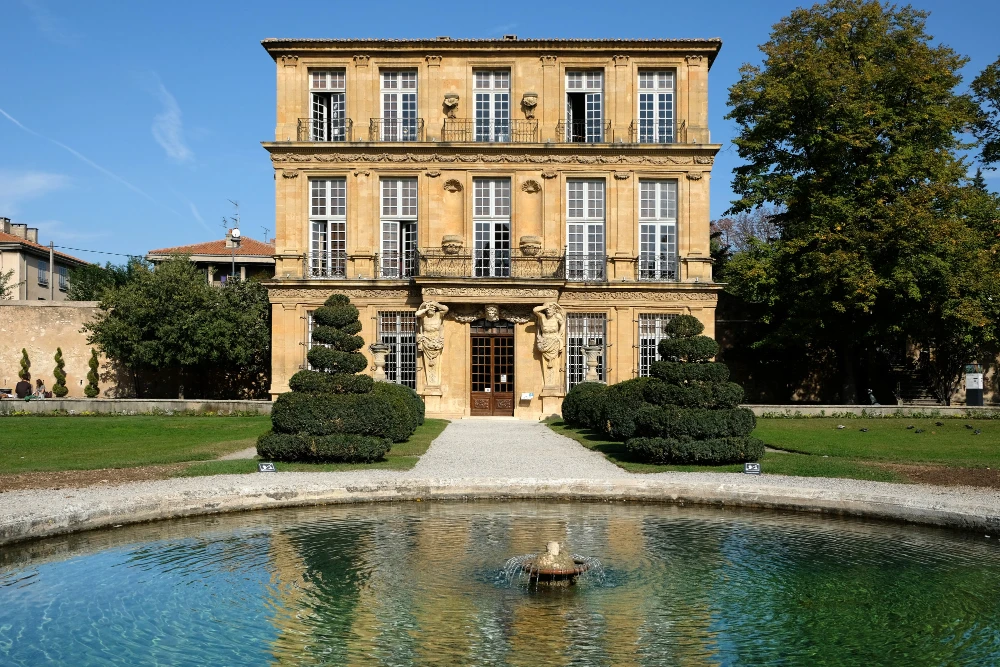
Le dispositif Malraux concerne les immeubles bâtis situés dans certains secteurs protégés. Les biens doivent être localisés dans un Site Patrimonial Remarquable couvert par un Plan de Sauvegarde et de Mise en Valeur approuvé ou dans un quartier ancien dégradé faisant l’objet d’un programme de restauration immobilière.
Ces zones sont définies par les pouvoirs publics afin de protéger des secteurs présentant un intérêt historique, architectural ou esthétique. L’objectif est de préserver le caractère des centres anciens tout en améliorant l’état des immeubles concernés.
Les travaux réalisés doivent porter sur une restauration complète du bien immobilier. De plus, les opérations doivent respecter les prescriptions imposées par les Architectes des Bâtiments de France ainsi que les règles d’urbanisme applicables au secteur concerné.
Par ailleurs, les travaux doivent être autorisés par l’administration et s’inscrire dans un programme validé. Cette exigence vise à garantir la conservation du patrimoine architectural et l’harmonie des quartiers protégés.
Quel avantage fiscal prévoit la loi Malraux ?
La loi Malraux ouvre droit à une réduction d’impôt calculée sur le montant des dépenses de restauration engagées par le propriétaire. Le taux applicable dépend de la localisation du bien et du type de secteur concerné.
Le taux de réduction d’impôt peut atteindre 30 % pour les immeubles situés dans certains secteurs protégés bénéficiant d’un Plan de Sauvegarde et de Mise en Valeur approuvé. Dans d’autres zones patrimoniales, le taux applicable peut être fixé à 22 %. Les dépenses prises en compte sont plafonnées à 400 000 euros sur une période de quatre années consécutives.
En complément, la réduction d’impôt Malraux présente une particularité importante : elle n’entre pas dans le plafonnement global des niches fiscales fixé à 10 000 euros par an. Cette spécificité explique en partie l’intérêt porté à ce dispositif par certains contribuables fortement imposés.
Toutefois, seules certaines dépenses de restauration peuvent être retenues pour le calcul de l’avantage fiscal. Les travaux doivent correspondre à des opérations autorisées dans le cadre du programme de restauration immobilière.
Les obligations imposées aux propriétaires
Pour bénéficier de la réduction d’impôt prévue par la loi Malraux, plusieurs conditions doivent être respectées. Le propriétaire doit notamment s’engager à louer le logement nu à usage d’habitation principale pendant une durée minimale de neuf ans.
La mise en location doit intervenir dans un certain délai après l’achèvement des travaux. De plus, le propriétaire ne peut pas louer le bien à un membre de son foyer fiscal, à un ascendant ou à un descendant.
De plus, les travaux doivent être suivis avec attention, car les opérations de restauration sont très encadrées. Les interventions réalisées sur le bâtiment doivent respecter les prescriptions architecturales imposées par les autorités compétentes.
Il est également important de distinguer la loi Malraux des autres régimes fiscaux applicables à l’immobilier ancien. Les dépenses ouvrant droit à la réduction d’impôt Malraux ne peuvent pas être déduites une seconde fois au titre des revenus fonciers.
Ainsi, le dispositif repose sur un cadre juridique précis qui nécessite un accompagnement par des professionnels spécialisés dans la rénovation patrimoniale et la fiscalité immobilière.
Les spécificités de la loi Malraux
La loi Malraux se distingue des autres mécanismes de défiscalisation immobilière par son objectif patrimonial. Là où certains dispositifs cherchent principalement à soutenir la construction ou l’investissement locatif, la loi Malraux vise avant tout à préserver des immeubles anciens situés dans des secteurs historiques.
Grâce à ce mécanisme, de nombreux centres-villes ont pu bénéficier d’opérations de restauration importantes. La rénovation de bâtiments anciens permet également de maintenir l’attractivité de certains quartiers tout en valorisant le patrimoine architectural français.
De plus, les biens concernés présentent souvent des caractéristiques spécifiques recherchées par certains acquéreurs : emplacement central, architecture ancienne, matériaux traditionnels ou encore cachet historique.
Cependant, ce type d’investissement implique aussi certaines contraintes. Les travaux peuvent être complexes et nécessiter des autorisations administratives particulières. Les coûts de restauration sont également souvent plus élevés que dans un projet immobilier classique.
Par conséquent, la loi Malraux s’adresse généralement à des investisseurs capables d’intégrer ces paramètres dans leur projet patrimonial et fiscal.
La loi Malraux est un dispositif fiscal destiné à encourager la restauration du patrimoine immobilier ancien dans des secteurs protégés. Grâce à une réduction d’impôt accordée sous conditions, elle favorise la rénovation de bâtiments présentant un intérêt architectural ou historique.
Toutefois, ce mécanisme repose sur des règles strictes concernant la localisation des biens, la nature des travaux réalisés et les engagements de location imposés aux propriétaires. Avant d’investir dans un projet relevant de la loi Malraux, il reste donc important de bien comprendre le fonctionnement du dispositif ainsi que les contraintes administratives et fiscales qui l’accompagnent.
La loi Malraux continue de jouer un rôle important dans la préservation des centres historiques et la valorisation du patrimoine architectural français, plus de soixante ans après sa création.
Contact
Vous souhaitez contacter notre agence immobilière ? Laissez-nous vos coordonnées et nous reviendrons vers vous rapidement.